凭栏:一眼透
原创 凭栏欲言 2025-01-15 14:00 广东
。
文:凭栏欲言
一周数据与政策汇总……
01
1.14日,2024年金融数据出来了……
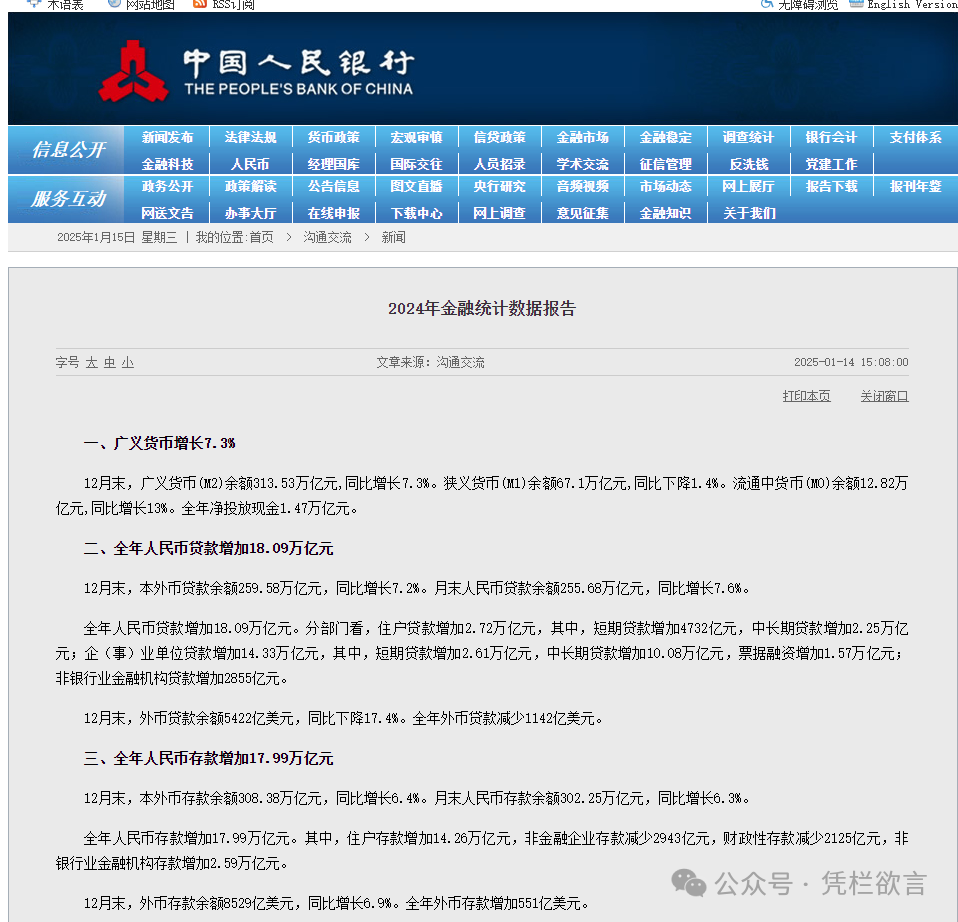
M2超预期增长,信贷超预期增长……
银行立功了……
02
央行发布稿原文,2023与2024对比:
2023年,全年人民币贷款增加22.75万亿元,同比多增1.31万亿元。分部门看,住户贷款增加4.33万亿元,其中,短期贷款增加1.78万亿元,中长期贷款增加2.55万亿元;企(事)业单位贷款增加17.91万亿元……
2024年,全年人民币贷款增加18.09万亿元。分部门看,住户贷款增加2.72万亿元,其中,短期贷款增加4732亿元,中长期贷款增加2.25万亿元;企(事)业单位贷款增加14.33万亿元……
几个关键点:
1) 2024年,企业贷款增量同比降幅约20%,住户信贷增量同比降幅约40%。
2)企事业单位是贷款的绝对主力,企事业单位贷款对应着产能;住户贷款(尤其是短期贷款,2024年住户短期贷款增量同比下降73.4%)对应着需求;贷款结构其实可以窥探到供需结构……
大水猛灌,CPI为啥如此低迷?
因为贷款结构……
因为银行立功……
03
付出才有收获,立功要有付出……银行付出了什么?
银行净息差跌破警戒线!银行净息差早已跌破警戒线,且仍在持续下降……按市场利率定价自律机制2023年4月10日发布的《合格审慎评估实施办法(2023年修订版)》,银行净息差的警戒线是1.8%……2024年上半年,商业银行净息差1.54%,同比下降0.19个百分点……2024年11月22日,国家金融监督管理局发布的2024年三季度商业银行主要监管指标显示,截止三季度末,商业银行净息差为1.53%……持续下降……
净息差是商业银行净利润的主要来源,没有足够利润(尤其在地产下行周期)银行如何能覆盖周期风险?
得想办法啊!
04
1.14日,央行发言人在国新办新闻发布会上表示……
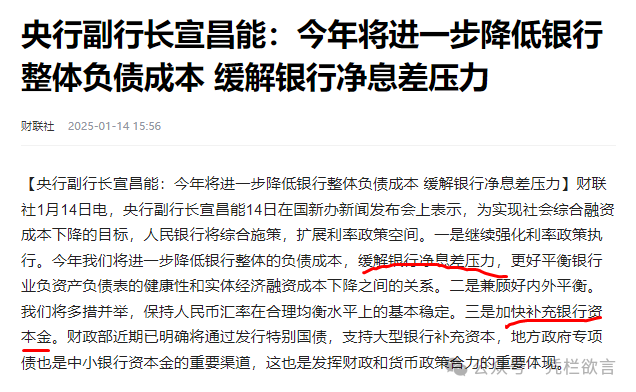
1)要么下调居民存款利率。数据显示,2024年住户短期贷款增量降幅73.4%,这决定了住户部门从贷款下调中获益极少,却会在存款利率下调中受创最深。这会进一步消弱居民需求,需求进一步消弱会发生什么……且利率过低还会冲击汇率……居民存款利率(至少外部利率仍然如此高的背景下)大概很难有较大幅度的下调空间了……总之,下调存款利率不太容易了……
2)要么上调贷款利率。啥?上调?别惊奇,部分地区房贷已经开始上调了……但基本面形势逼人,上调贷款利率更不容易……
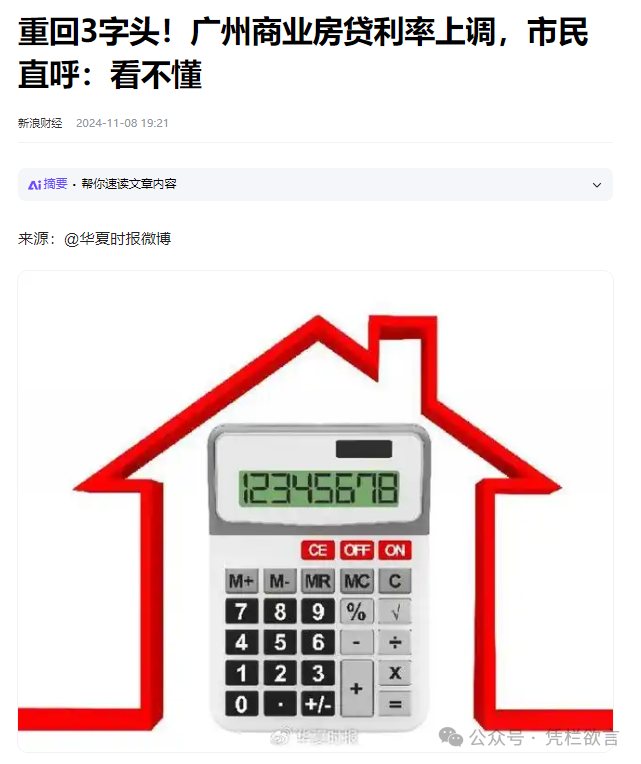
综合来看,净息差调整大概很不容易,这就是为啥银行净息差早已跌破了警戒线,但仍然在持续下跌的原因!
看来,还是补充资本金比较容易?许多眼睛都盯上了特别国债!
05
另一面,银行的付出收获了什么?
其中之一大概是收获了远超需求的产能:
1) 产能太大了,消化不动啊!于是物价持续低迷,于是企业利润持续低迷,于是银行被迫继续救援……于是只能继续补充资本金……二级资本债、永续债,特别国债补充银行资本金,层出不穷、接二连三为啥呢?
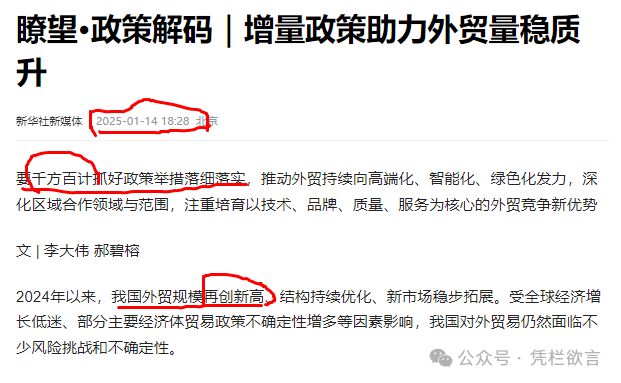
2)消化不了该怎么办呢?只能加大对外输出啊……外贸规模再创新高……增量政策支持外贸……
 但过于倚重外贸会不会容易招致反制?
06
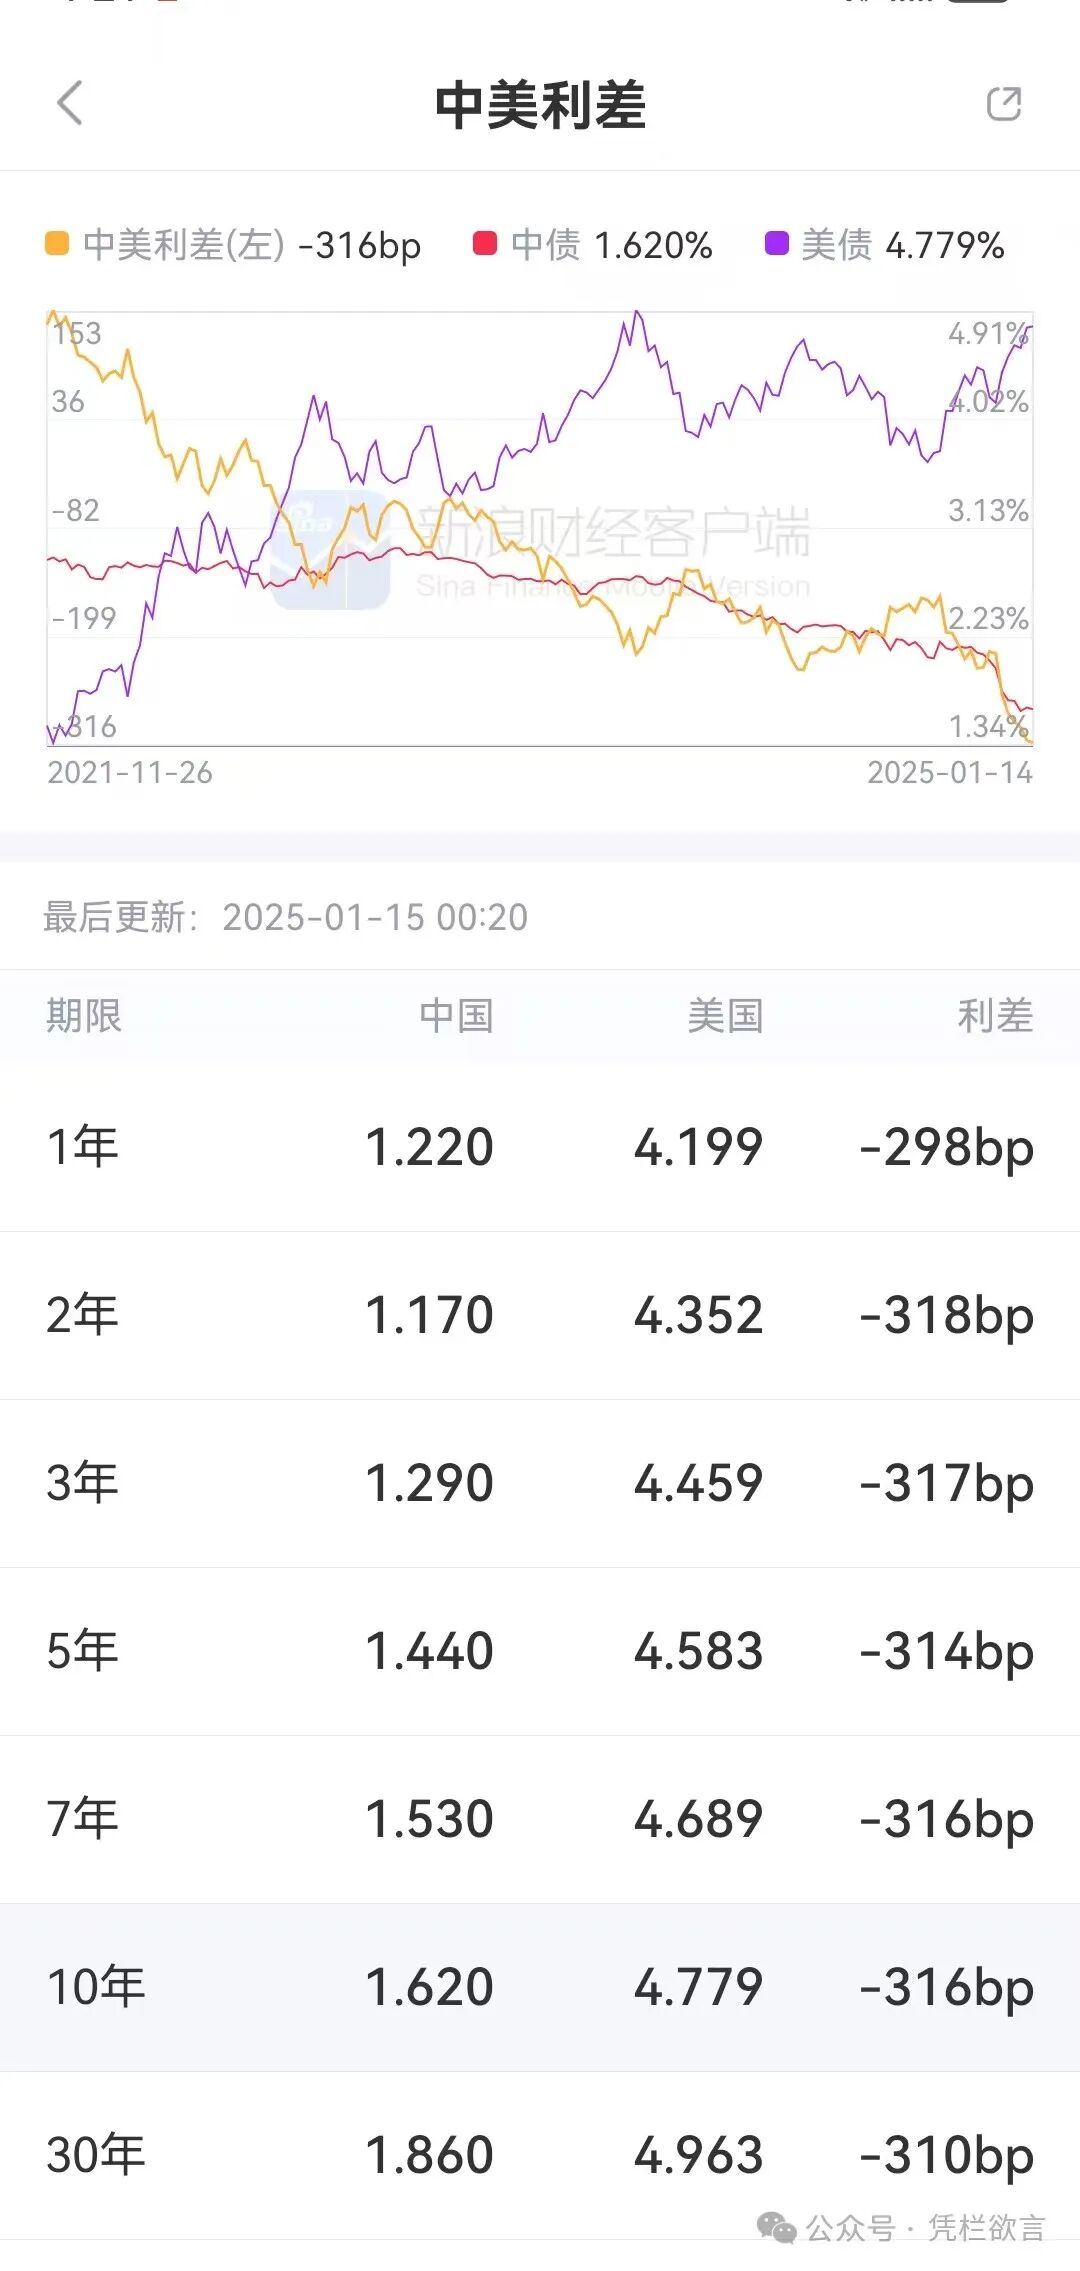
供需结构压制企业利润持续低迷,银行只能继续救援,又倒逼利率一路下行……不只是银行净息差跌破警戒线了,中美利差也跌破警戒线了……前几年,80个到100个基点曾被视为中美利差的“舒适区间”,现在中美利差是-316基点……汇率怎么办?
要“保持人民币在合理水平上的基本稳定”……
1) 1.9日消息,央行决定发行600亿离岸票据:回笼更多离岸市场人民币流动性。
2) 1.10日消息,央行阶段性暂停买入国债:推动人民币国债收益率上行,减少内外利差。
3) 1.13日消息,央行宣布将企业和金融机构的跨境融资宏观审慎调节参数从1.5上调至1.75:上调跨境融资宏观审慎调节参数,意味着增加企业和金融机构跨境资金来源,比如企业可以借入更多的外债,从而增加境内美元的流动性,进而缓和人民币贬值压力。
又是忙碌的一周……
小结:
咋就越来越忙了?
END