房贷可延长至40年-短期的压力vs长期的枷锁
原创 王克丹 2026-08-30 08:11 安徽
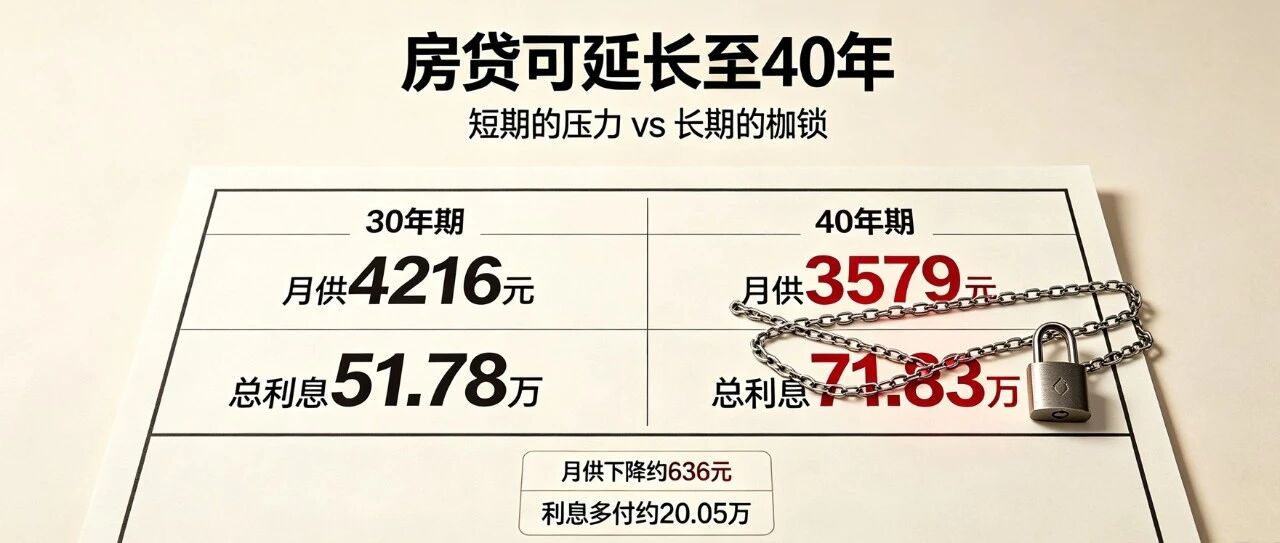
近期延长个人住房贷款期限相关政策讨论持续升温,贷款年限可以推高到40年了。政策初衷不难理解:通过拉长还款周期,降低每月还款压力,提升居民购房可负担能力,撬动住房消费,化解地产链条的循环压力。但政策工具的实际效果,不能只看月供下降这一表层结果,更要把背后的债务成本、收入现实、购房者权益保障一并纳入考量。
只要稍微具备一点基础经济常识就会明白,把贷款期限拉长,对于市场最普遍的等额本息模式来说,月供下降幅度其实十分有限,但付出的总利息会出现显著抬升。我们拿一组直观的测算案例来拆解,按年利率 3%、贷款本金 100 万计算:
30 年期(360 期):月供 4216.04 元,总利息 51.78 万元
40 年期(480 期):月供 3579.84 元,每月月供仅下降约 636 元;
总利息 71.83 万元,利息要多付出约 20.05 万元。
每个月只少还六百多块,但拉长十年,整体利息就要多掏 20 多万,这就是信贷算法的现实力量。当然不可否认,未来几十年的通胀能够自然稀释债务。但这个逻辑成立有一个硬性前提:你要稳定工作、持续收入,能够安稳扛过完整的 40 年还贷周期。
过往很多人默认高增长会持续,尤其到了婚育年龄同时又吃到高增长红利尾声的90后,成为最现实的案例,过度乐观收入预期,过度高估通胀的影响,哪怕没吃到这个增长红利的尾声,反而可能会谨慎背负贷款,老读者应该知道,当时都在喊通胀的时候,专栏重点分析了反常高通胀下的慢通缩风险,只是站在当时,没多少人会相信高速发展数十年之后,会遭遇顽固的通缩压力,不仅通缩压力大,还伴随着诸多刺激政策的失效,如果参考日本模式,这种低通胀的收缩周期并不会那么容易反弹,哪怕你扩大财政赤字和货币政策,至少近几年表现确实如此。
一旦进入收缩螺旋,就业环境走弱、居民收入预期下行,甚至出现货币购买力变强的局面,同时也自然出现存量债务的压力增加风险,一个是收缩必然导致就业增加,另一个是推高实际利率,且还是自我强化的,越是债务压力大,越不敢非必要上花钱,而大多数人就是在非必须消费品和服务业就业,形成传统工业国都遇到的螺旋收缩问题,我们还要再加一个更早到来的债务周期。这种环境之下,哪怕名义利率下行,中产的债务负担反而会变相加重。债务的压力,不完全取决于纸面利息,更取决于未来收入能不能持续覆盖还款。
跳出信贷测算本身,这里还有一个值得讨论的债务可持续性悖论:当下市场里,越是职场内卷能力强的群体,反而越要警惕债务违约风险。这部分人群当下收入更高,但高强度工作背后,疾病、失业、意外的风险同样被放大。这并不是要鼓励躺平。在劳动保护仍有短板的现实环境之下,个体层面的内卷会形成一种负向循环:所有人拼命卷,会压低整体市场的用工薪酬水平,流向普通劳动者的整体总收入收缩,居民消费进一步走弱,反过来倒逼所有人只能进一步加大内卷程度,同时大家也都在消耗着健康,却换不来更多的保障,这也是AI反而更难冲击站着上班人的原因,因为生病了人自己回去看病,甚至可以直接裁掉,而机器不行,竟然还是没有人便宜。
如果大家都保持合理的劳动强度,一份劳动匹配一份合理报酬;可当全员内卷成为常态,最后只有少数头部群体能拿到接近完整的薪酬,更多人只能拿到 0.9 份甚至更低水平的收入。等到 35 岁之后职场竞争力下滑,收入预期进一步转弱,在这样的现实面前,普通人真的敢背上长达三四十年的长期房贷吗?
当然,我们也不能全盘否定本轮房地产制度改革带来的正向利好。这一轮政策是一套组合拳,并非只有拉长贷款年限这一项。比如预售资金监管持续强化、部分项目提高预售门槛、有序推进现房销售试点、延后部分新建住房房贷放款节点,推动 “先交房、后还贷” 的落地尝试,资本市场也在优化房企债券、REITs 等融资工具,给合理居住需求和行业风险化解提供配套支持。这些改革方向,意在修复地产产业链信用,降低烂尾风险,是实实在在的制度进步。
但仅仅拉长贷款期限,未必能真正保护购房者。即便有封闭资金监管机制,如果封顶项目最终依旧无法交付,购房者依然要面对房钱两空(首付资金)的潜在风险,也并没有看到直接解除贷款和返还首付的明确要求。拉长贷款年限,本质上更多是抬高了理论贷款上限(贷款不得占到收入的50%限制),强化了银行端的操作空间,购房者自身的博弈筹码依旧不足。一旦出现项目违约风险,回款优先级到底是优先保交付、退还购房者首付、解除个人房贷,还是优先拿去冲抵房企的开发贷款,普通购房者缺少明确、可落地的反制措施,正是这种傲慢导致了过去房地产的收益和风险分配失衡,购房者出最多的钱,确实最卑微的存在,最基本的按时按质交付的房企竟然都成了行业道德模范了,这其实只是下限。
能理解政策层面迫切想要修复房地产上下游产业的信用风险,强化资金监管的初衷。但过往很多风险事件的发生,并不是完全缺少纸面规则,而是规则在层层传导中被突破。地方、银行、房企、购房者四方的利益如何平衡,说起来并不复杂:核心是补强购房者的反制与保障权利。当项目出现重大风险时,要明确首付款优先退还、个人房贷同步解除的落地机制。
房地产的风险化解,不能只站在资金供给方、分利主体的角度设计政策。信贷工具可以缓解短期现金流压力,但解决不了收入预期、交付保障这些底层矛盾。房地产无非是钱和信用的问题,唯一解只有一个:救居民,站在居民角度赋予保障和反制能力,就是真的在救房地产。