光伏行业转债送钱了?
原创 钢铁虾 2026-09-09 22:30 天津
钢铁虾光伏行业从23年底见顶,已经调整4年半,普遍跌幅60%-80%。
钢铁虾
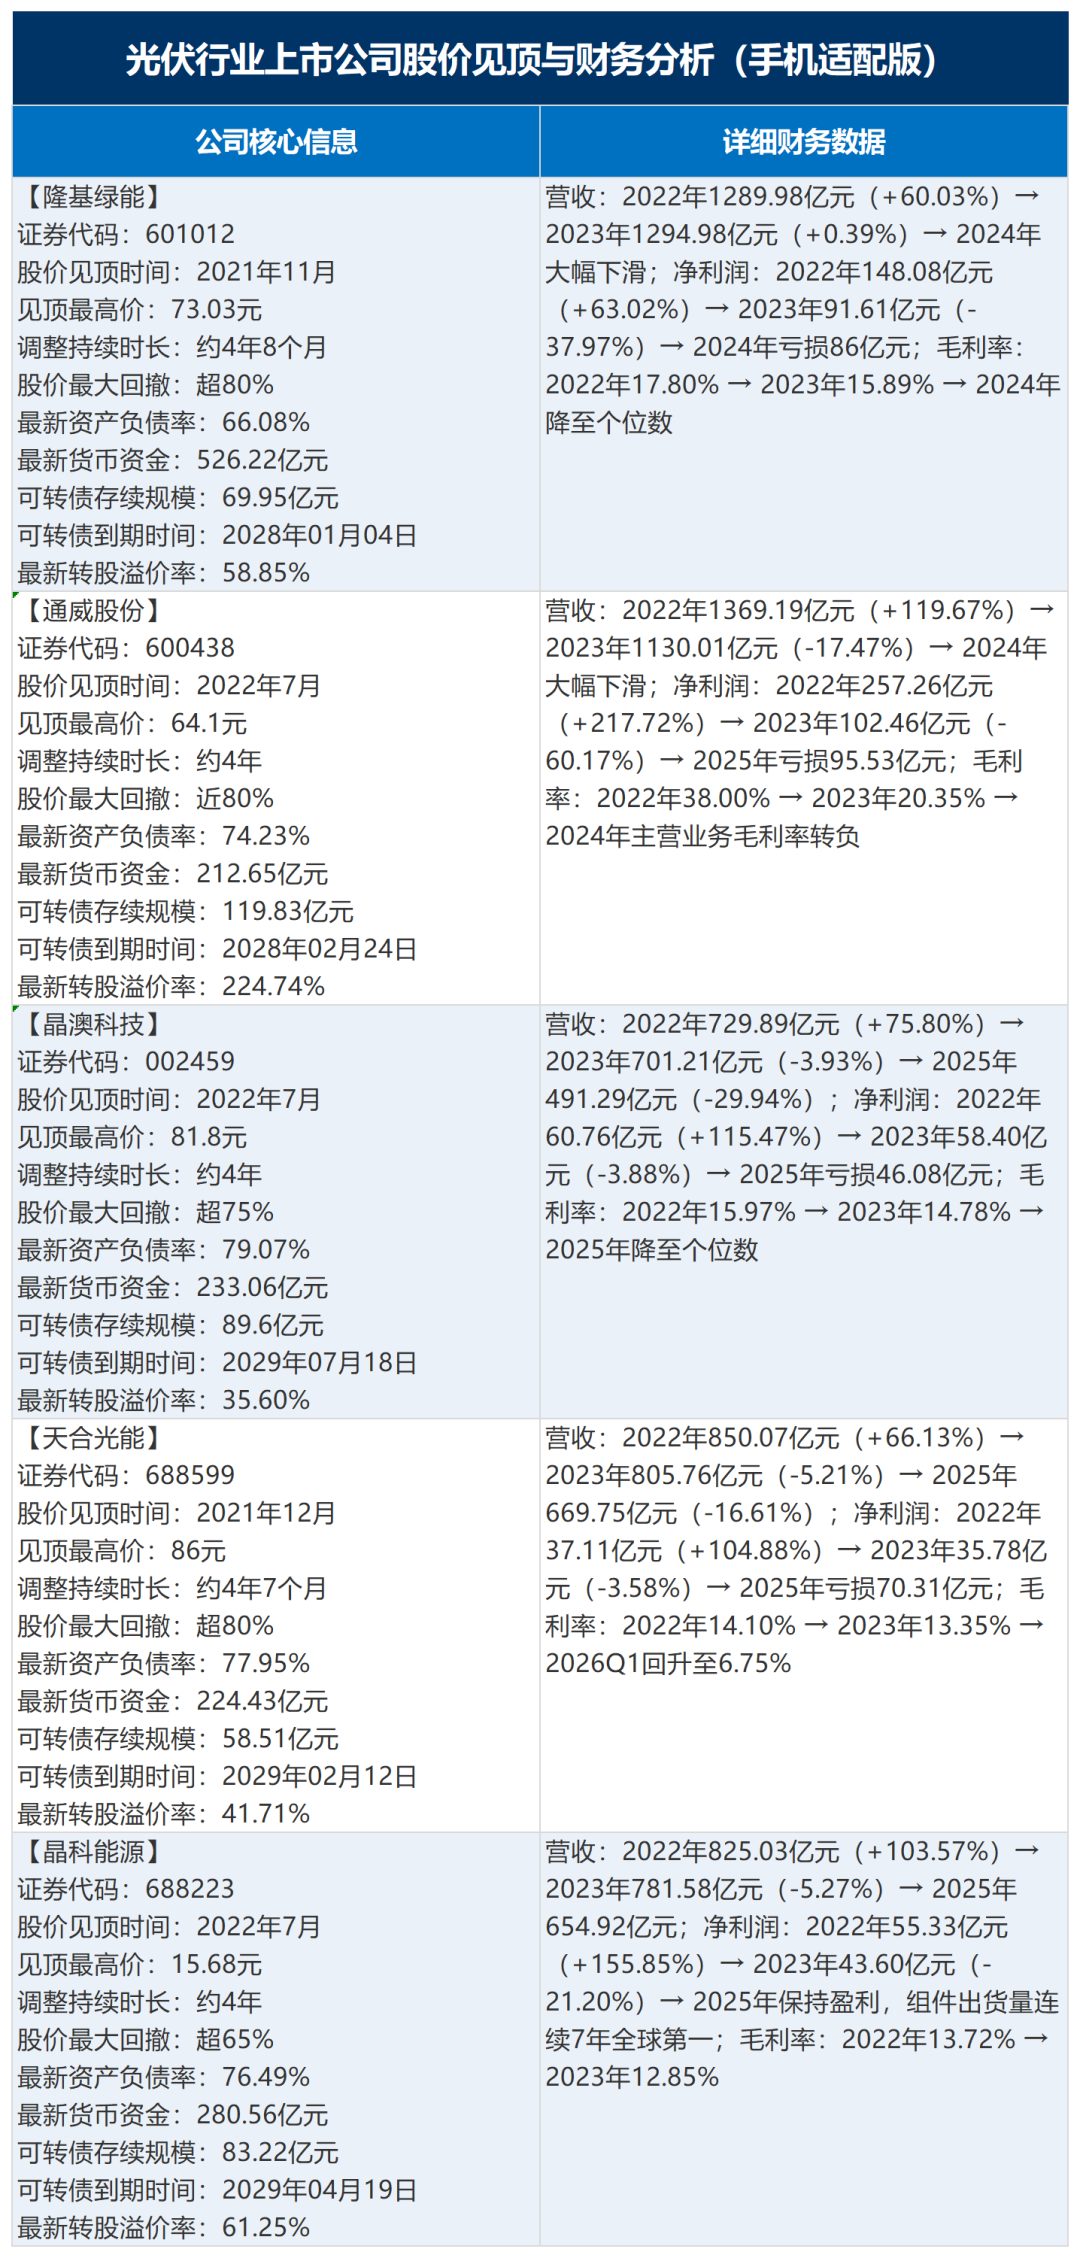
光伏行业从23年底见顶,已经调整4年半,普遍跌幅60%-80%,其中几个龙头都是全球顶级玩家,这个行业近1-2年能不能反转?正好几个龙头都有对应的可转债,到期在1.5~3年间,都有解决转债的动力,其中晶澳,天合光能、晶科都已经下修,其他隆基(1个月不下修)、通威(预计触发下修)也快坚持不住了,相信年内都有较大下修可能,这几个对应的转债都已经形成了亏损有限,上涨无限的较好机会,做了个表格,要么送小钱(到期还钱亏一点),要么博一个星辰大海!
这波老登下跌,光伏这几个票也是跌的最惨烈的一波!
封基越放越醇
第一要愿意再次下修!
第二要行业真的反转!
现在看这两个都不容易实现。
可能还需要熬1年
NGC4038
第一要愿意再次下修!第二要行业真的反转!现在看这两个都不容易实现。可能还需要熬1年
非常同意封大的看法。
单从溢价率来看,光伏债已经不算是性价比突出的了。而且清一色大盘债,彼此间可替代性非常强,只能依赖行业反转。
存留时间还比较长,从结局来看,我觉得大概率是可以强赎上岸的,但是市场目前还存在有泥沙俱下的可能,我个人认为再等等,可能会有更好的价格。
可转债职业玩家
下修本就是小概率事件,就算下修到底,依然有20-30%的溢价,也没有什么赚钱效应,鸡肋罢了。
杭州开股东会
光伏再不积极下修 下一个美锦可能就从里面出来
urfatu
23年底到现在只2年半,你怎么算出调整4年半的?
几乎每一家都在亏损,似乎还看不到有反转的契机
wzc87
光伏似乎最近有个新规,据说会淘汰落后产能,新规大概的意思就是制定了光伏产品的能效标准,低于多少的可能会逐步退出淘汰。
山山是峰
规模都好大,不好炒
huanhappy2017
和猪企一样,先重整几个再说
更名了jxjx
转债规模都不小,得来个像样的反弹,至少持续半年能有可能解决吧。问题是,持续半年的反弹有多难?
bigstonewang
我来补充个欧晶,深度绑定中环。盘子小,降评级,一直跌一直补,被套中。
全都是泡沫A
没到时候,现在进肯定不会大亏了,毕竟这几家公司赖账的可能性不大。但是不要忘了,市场上涨时是非理性的,下跌时也是,80块钱的转债不是没有机会再见到的。从行业来看,这是个没有技术壁垒的行业,周期股,目前还没有任何反转的迹象。
Xilana
这个行业发债都不带含糊的呀,没个大几十亿都不好意思,还连续每年亏个几十亿,也看不到好转的迹象,将来要是学起龙大来,可是核爆级的。
东隅桑榆
光伏骗子太多,当年东方日升配债公告都出来了,然后突然业绩大变脸,两天跌了30%多,发债也取消了,害我损失惨重,也没办法维权
pennkwok
光伏行业已经卷死,产能供应全球还多一倍,基本上都是亏本在换现金流,这行业活到现在也是奇迹。
可转债套路多的去了,虽说不可能还钱,但也不可能拉到130给你白赚。
90以下才会去看你一眼。
瘦骨铜声
光伏应该接近底部了,上次美国堵住了从东南亚洗澡后卖进美国国内的漏洞,应该算不小的利空,因为美国人傻钱多,市场利润高,但是光伏股价没啥反应。我倒希望多跌跌,天23最低跌到过75,感觉还是要挑质地好的、鬼故事少的。
母丘俭
每个企业都是地方支柱,技术又没啥高门槛,名其名曰光伏高大上,实际与养猪无异。慢慢等出清吧。
关注集思录微信
本文不构成任何投资建议,仅为信息分享。任何因本文导致的投资行为发生的亏损,本公众号及作者概不承担任何责任。
集思录(www.jisilu.cn)是一个以数据为本的投资理财社区,专注于新股、可转债、债券、封闭基金等数据服务。我们的理念是在保证本金安全的前提下,使资产获得稳健增长。
快捷查询:
搜索公众号“jisilu8”添加我们